Inspection de toiture par drone au Québec (2026)
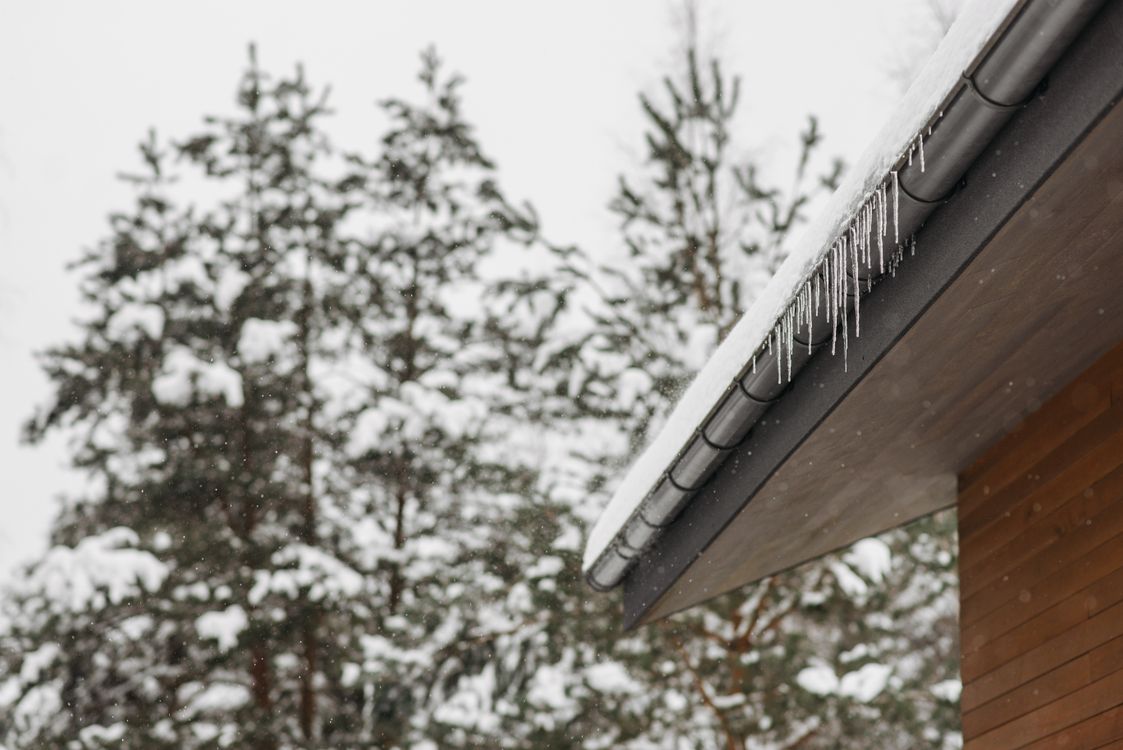
Après une tempête de grêle ou de verglas, le toit est habituellement la partie de la maison sur laquelle personne ne veut grimper pour vérifier les dommages — et celle qu'un assureur doit documenter le plus vite. Un drone règle ce problème : un pilote certifié peut photographier toute la surface d'un toit, la ligne de gouttières et les solins en un seul vol à basse altitude, depuis le sol, sans que personne ait à marcher sur des bardeaux glacés ou endommagés par la tempête.
C'est plus pertinent au Québec en 2026 qu'il y a quelques années, simplement parce qu'il y a eu plus de dommages causés par les intempéries à documenter. Ce guide couvre ce qu'une inspection de toiture par drone montre réellement, comment les dommages liés aux tempêtes s'intègrent habituellement dans une police d'assurance habitation au Québec, ce que coûte l'inspection, et quand ça vaut la peine d'en réserver une plutôt que d'attendre l'évaluateur de votre assureur.
Points clés à retenir
- Les intempéries ont causé plus de 2,4 milliards de dollars de pertes assurées au Canada en 2025 — la dixième année la plus coûteuse jamais enregistrée pour les réclamations liées aux intempéries (Bureau d'assurance du Canada, février 2026).
- La tempête de verglas de fin mars 2025 en Ontario et au Québec, à elle seule, a causé 466 millions de dollars de pertes assurées, en faisant l'événement météorologique le plus coûteux au Canada en 2025 (Bureau d'assurance du Canada, mars 2026).
- Les orages en Ontario et au Québec pendant la semaine de la fête du Canada 2026 ont ajouté 439 millions de dollars supplémentaires en dommages assurés (données du BAC rapportées par CP24/ConstructConnect, août 2026). Ce sont des chiffres combinés pour l'Ontario et le Québec, pas des données propres au Québec.
- Les dommages au toit causés par le poids de la glace sont généralement couverts uniquement par une police d'assurance habitation « tous risques » (complète), pas par une police à risques nommés — une distinction à vérifier avant de présumer qu'une réclamation est couverte (Canadian Underwriter, mars 2026).
- Une inspection de toiture par drone permet de documenter les dommages depuis le sol sans que personne ait à grimper sur un toit mouillé, glacé ou affaibli par la tempête — le même pilote certifié et la même tarification de 150 $ à 400 $ que celle utilisée pour les vues aériennes immobilières dans ce marché.
Pourquoi la documentation des dommages au toit compte plus en ce moment au Québec
Les propriétaires québécois ont déposé beaucoup plus de réclamations pour dommages liés aux intempéries au cours des deux dernières années qu'au cours de la décennie précédente. À l'échelle nationale, les intempéries ont causé plus de 2,4 milliards de dollars de pertes assurées en 2025, en faisant la dixième année la plus coûteuse jamais enregistrée pour les réclamations liées aux intempéries au Canada, selon le rapport de février 2026 du Bureau d'assurance du Canada. C'est un chiffre national, pas propre au Québec, mais deux des événements qui l'expliquent ont frappé directement cette région.
Le premier est la tempête de verglas de fin mars 2025 en Ontario et au Québec, que le rapport du premier anniversaire du BAC chiffre à 466 millions de dollars en pertes assurées — l'événement météorologique le plus coûteux au Canada cette année-là. Le suivi de Canadian Underwriter précise que la tempête a apporté plus de 30 heures de pluie verglaçante et jusqu'à 25 millimètres d'accumulation de glace dans certains secteurs, et que plus de 90 % des réclamations en assurance des particuliers liées à cette tempête étaient closes un an plus tard. Le second est une série d'orages en Ontario et au Québec pendant la semaine de la fête du Canada 2026, qui a ajouté 439 millions de dollars supplémentaires en dommages assurés, selon des données du BAC rapportées par CP24. Ces deux chiffres sont des totaux combinés pour l'Ontario et le Québec, pas une ventilation propre au Québec, mais Vaudreuil-Soulanges, l'Ouest-de-l'Île, Saint-Lazare et Laval se trouvent tous dans la zone géographique réellement touchée par ces tempêtes.
Ce qu'une inspection de toiture par drone documente réellement
Une photo prise du sol montre surtout le rebord du toit visible depuis la cour. Un vol de drone couvre toute la surface d'une façon qu'une échelle permet rarement en toute sécurité, surtout juste après une tempête :
- Bardeaux manquants, soulevés ou fissurés : une couverture complète de la surface plutôt que seulement les pentes visibles du sol
- Meurtrissures de grêle et perte de granules : des passages rapprochés et angulés qui montrent des marques d'impact qu'une photo à la verticale manquerait
- Refoulement de glace et dommages aux avant-toits : le faîte, les vallées et les avant-toits où l'accumulation de glace cause le plus de dommages
- État des solins, évents et cheminée : les petits points de pénétration où les fuites commencent habituellement, souvent invisibles du sol
- Dommages aux gouttières et descentes pluviales : bosses, séparations et débris qu'une photo du sol ne peut pas cadrer
Rien de tout ça n'exige que quelqu'un se tienne physiquement sur le toit. C'est là la vraie valeur : un dossier complet et actuel de l'état du toit, capturé sans le risque de chute lié à la marche sur une surface mouillée, glacée ou affaiblie par la tempête — ce qui compte, puisque les assureurs et les couvreurs ont tous deux besoin de preuves photo des dommages, et la façon la plus sûre de les obtenir est depuis les airs, pas une échelle.
Comment les dommages au toit s'intègrent dans une police d'assurance habitation au Québec
Tous les problèmes de toiture liés aux intempéries ne sont pas automatiquement couverts, et c'est le détail qui prend le plus souvent les propriétaires au dépourvu. Selon le rapport de Canadian Underwriter sur la tempête de verglas de mars 2025, les dommages causés spécifiquement par le poids de la glace sur une structure sont généralement couverts seulement si la police inclut une protection « tous risques » (complète) du bâtiment — une police à risques nommés plus restreinte peut exclure entièrement les dommages au toit causés par le poids de la glace. Les dommages causés par le vent et la grêle sont généralement traités différemment des dommages causés par le poids de la glace selon la plupart des polices, mais les détails précis dépendent toujours du libellé exact de votre contrat, et non d'une règle générale qui s'appliquerait à toutes les polices.
| Type de couverture | Dommages au toit dus au poids de la glace | Ce que ça signifie pour vous |
|---|---|---|
| Tous risques / complète | Généralement couverts | Vérifiez votre relevé de police pour confirmer que vous avez cette forme plus large, pas seulement les risques nommés |
| Risques nommés (de base) | Souvent exclus | Les dommages dus au poids de la glace au toit peuvent ne pas être couverts, même si les dommages causés par le vent ou un objet tombant le seraient |
C'est exactement là que la documentation photo prend toute sa valeur. Que les dommages dus au poids de la glace s'avèrent couverts ou non, un dossier complet et daté de l'état du toit immédiatement après une tempête — plutôt que des semaines plus tard une fois les dommages étendus — donne à vous et à votre assureur le même point de départ pour la discussion. Confirmer le libellé exact de votre couverture auprès de votre courtier avant d'en avoir besoin vaut la peine, que vous réserviez ou non une inspection par drone.
Ce que coûte une inspection de toiture par drone et à quelle vitesse ça peut se faire
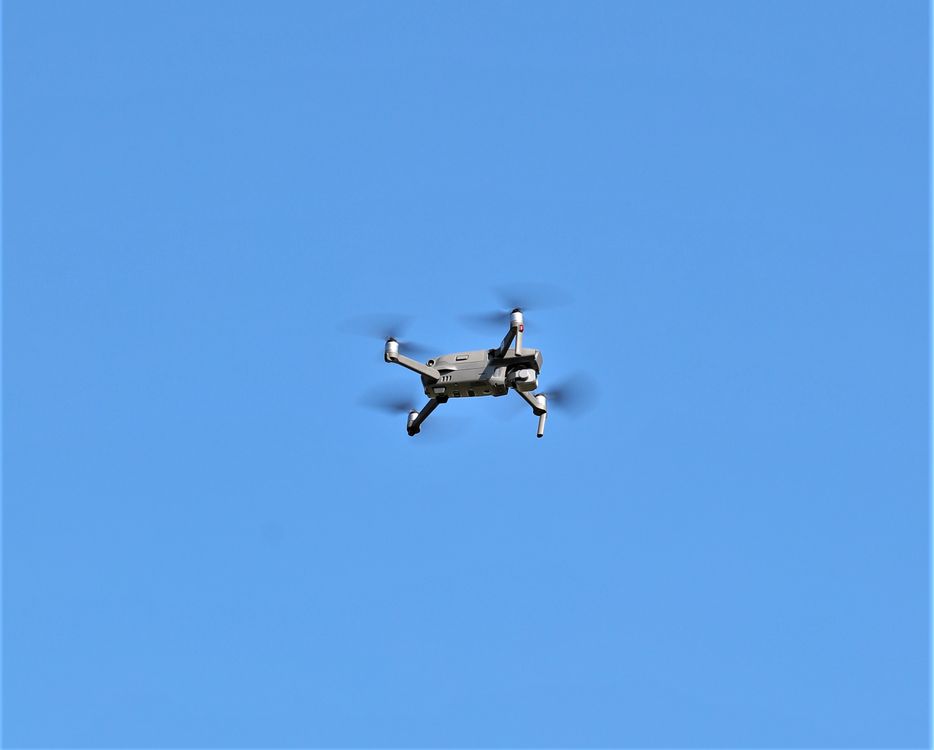
La documentation de toiture par drone dans ce marché suit la même tarification qu'un supplément aérien immobilier : généralement 150 $ à 400 $, selon la taille du toit, sa complexité et la distance entre la propriété et la base du pilote. Il n'y a pas de prime distincte pour une « inspection d'assurance » — c'est le même vol certifié, le même montage, livré comme un ensemble de photos et de vidéo daté plutôt qu'une galerie prête pour une inscription.
Le moment choisi compte plus ici que pour une séance immobilière. Après une tempête majeure, les couvreurs et les évaluateurs d'assurance sont vite débordés, et d'autres intempéries (pluie, vent supplémentaire, cycles de gel-dégel) peuvent aggraver les dommages existants ou les rendre plus difficiles à distinguer de nouveaux dommages. Réserver un vol de drone dans les jours suivant une tempête — plutôt que d'attendre une soumission d'entrepreneur ou la visite d'un évaluateur — crée un dossier daté et indépendant avant que l'état du toit ne change davantage. La plupart des vols résidentiels prennent 30 à 60 minutes sur place, avec des images retouchées habituellement livrées en 48 à 72 heures.
L'exigence de pilote certifié est la même que celle qui s'applique à tout vol de drone commercial au Canada : un certificat de pilote de Transports Canada, un appareil enregistré et une assurance responsabilité, peu importe l'usage prévu des images. Le portrait complet des niveaux de certification de Transports Canada, de ce qui change en conditions hivernales et de la tarification habituelle des suppléments dans ce marché couvre ça plus en détail plutôt que de le répéter ici.
Quand vous n'avez pas besoin d'un drone pour une réclamation de toiture
Un vol de drone n'est pas le bon choix dans toutes les situations. Passez outre, ou du moins ne le traitez pas comme urgent, quand :
- Votre assureur envoie déjà un évaluateur avec sa propre capacité aérienne ou par drone dans un jour ou deux — une documentation en double change rarement le résultat
- Les dommages sont limités et clairement visibles du sol — une seule section délogée près de l'avant-toit qu'un couvreur peut photographier en toute sécurité depuis une échelle n'a pas besoin d'un passage aérien complet
- Le toit est neuf ou fait l'objet de travaux sous garantie active et l'entrepreneur a déjà des photos actuelles et datées au dossier d'un chantier récent
Là où ça vaut clairement la peine de réserver : les toits à pentes multiples ou abrupts qui sont dangereux à parcourir même sans dommages liés à une tempête, les propriétés riveraines et de grande taille courantes à Saint-Lazare et à Vaudreuil-Dorion où un tour complet du périmètre au sol n'est pas pratique, et toute situation où le propriétaire ou un membre de sa famille serait autrement celui qui grimpe pour regarder. En cas de doute, une photo rapide du sol suivie d'un appel à un fournisseur certifié de photographie par drone pour une réservation dans la même semaine coûte bien moins cher que l'alternative d'une réclamation non documentée et contestée.

Une liste pratique post-tempête pour les propriétaires québécois
- Ne grimpez jamais vous-même sur le toit pour inspecter des dommages causés par la glace, le vent ou la grêle — c'est exactement le risque qu'une inspection par drone est censée éliminer
- Photographiez d'abord ce que vous pouvez voir en toute sécurité depuis le sol, y compris les gouttières, descentes pluviales et tout débris dans la cour, comme dossier immédiat
- Appelez votre courtier tôt pour confirmer si votre police est tous risques ou à risques nommés avant de présumer que les dommages dus au poids de la glace sont couverts ou non
- Réservez un vol de drone certifié en quelques jours, pas en quelques semaines, après la tempête — à la fois pour devancer les listes d'attente des entrepreneurs et évaluateurs, et pour capturer le toit avant que d'autres intempéries n'aggravent les dommages
- Gardez chaque photo datée et chaque facture ensemble dans un seul dossier — les assureurs traitent plus rapidement les réclamations avec un dossier complet et organisé
Foire aux questions
L'assurance habitation couvre-t-elle les dommages au toit causés par une tempête de verglas au Québec?
Ça dépend de votre police. Les dommages causés par le poids de la glace sur un toit sont généralement couverts uniquement par une police « tous risques » (complète) — une police à risques nommés plus restreinte peut les exclure. Confirmez le libellé exact auprès de votre courtier plutôt que de présumer dans un sens ou dans l'autre.
Combien coûte une inspection de toiture par drone?
Généralement 150 $ à 400 $, la même fourchette utilisée pour un supplément drone lors d'une séance immobilière dans ce marché. Le prix dépend de la taille du toit, de sa complexité et de la distance par rapport à la base du pilote, sans prime distincte pour une documentation liée à une assurance.
Combien de temps après une tempête devrais-je réserver une inspection de toiture par drone?
En quelques jours plutôt qu'en quelques semaines. Les entrepreneurs et évaluateurs sont vite débordés après une tempête majeure, et d'autres intempéries peuvent aggraver les dommages existants ou les rendre plus difficiles à distinguer de nouveaux dommages — un vol rapide et daté évite ces deux problèmes.
Ai-je besoin d'un permis de drone spécial pour documenter des dommages au toit?
Il n'existe aucun permis distinct pour cet usage précis. Le même certificat de pilote de Transports Canada, le même appareil enregistré et la même assurance responsabilité exigés pour tout vol de drone commercial au Canada s'appliquent ici, peu importe ce que les images documentent.
Des dommages liés à une tempête sur votre toit? Group PV Media réalise des inspections par drone certifiées Transports Canada et entièrement assurées partout dans Vaudreuil-Soulanges, l'Ouest-de-l'Île, Saint-Lazare, Montréal et Laval — les mêmes pilotes certifiés que nous utilisons pour les vues aériennes immobilières. Contactez-nous pour une soumission rapide.
À propos de l'auteur
Pranshu Verma est le fondateur de Group PV Media, une entreprise de marketing des médias sociaux et de production de contenu au service des petites entreprises de Vaudreuil-Soulanges, de l'Ouest-de-l'Île, de Saint-Lazare, de Montréal et de Laval, au Québec.
Vous voulez appliquer ça à votre entreprise?
Réservez un appel gratuit de 30 minutes. On regarde votre situation ensemble et vous repartez avec un plan clair — sans engagement.
Réservez une consultation gratuite